
Promo06 Oktober 2026
Bareksa Insight: Reksadana Pendapatan Tetap vs Deposito Bank Digital 8%, Unggul Mana?
Bunga deposito bank digital hingga 8% setara sekitar 0,53% per bulan setelah pajak, tetapi berada di atas batas penjaminan LPS. Di tengah gejolak pasar obligasi, enam reksadana pendapatan tetap mencatat return 0,55%–0,7% dalam sebulan.
08 Oktober 2026
08 Oktober 2026

Bunga deposito bank digital hingga 8% setara sekitar 0,53% per bulan setelah pajak, tetapi berada di atas batas penjaminan LPS. Di tengah gejolak pasar obligasi, enam reksadana pendapatan tetap mencatat return 0,55%–0,7% dalam sebulan.
Bareksa – Bagi investor yang depositonya baru jatuh tempo, hasil bersih perlu dihitung sebelum dana ditempatkan kembali. Sebab, bank besar umumnya memberi bunga deposito setara atau di bawah tingkat bunga penjaminan Lembaga Penjamin Simpanan (LPS) 3,75% per tahun, atau sekitar 0,25% per bulan setelah pajak 20%. Sebagian bank digital memang menawarkan bunga deposito hingga 8%, tetapi simpanan dengan bunga di atas batas penjaminan tidak dijamin LPS.
Pada saat yang sama, yield (imbal hasil) US Treasury (UST) tenor 10 tahun naik ke 5,235% (28/9), tertinggi dalam 19 tahun, dipicu kekhawatiran inflasi akibat harga minyak Brent di atas US$106 per barel. IHSG tertekan, rupiah melemah, dan yield Surat Berharga Negara (SBN) 10 tahun naik. Saat yield naik, harga obligasi turun. Meski begitu, enam reksadana pendapatan tetap mencatat return 0,55%–0,7% dalam sebulan. Nilai Aktiva Bersih (NAB) keenamnya juga masih naik 0,02%–0,03% secara harian.
Ringkasan untuk Investor
Bunga deposito bank besar umumnya setara atau di bawah 3,75% per tahun, tinggal 3% setelah pajak 20% atau sekitar 0,25% per bulan. Bank digital bunga 8% setara sekitar 0,53% per bulan.
Bunga di atas tingkat bunga penjaminan LPS 3,75%, tidak termasuk penjaminan LPS.
Enam reksadana pendapatan tetap mencatat return 0,55%–0,7% dalam sebulan, atau 2,2–2,8 kali bunga bersih deposito bank besar, dan 3,67%–6,71% dalam setahun, per 25 September 2026.
Ketahanan ditopang portofolio obligasi korporasi, kupon yang menjadi bantalan harga, dan porsi kas.
Beberapa produk memiliki eksposur ke sektor yang sama, terutama pulp & kertas, energi, dan tambang.
Berapa Bunga Deposito yang Sebenarnya Diterima?
Komponen Deposito Bunga 8% | Per tahun | Setara per bulan |
|---|---|---|
Bunga deposito | 8% | ±0,67% |
Pajak final 20% | −1,6% | −0,13% |
Bunga bersih | 6,4% | ±0,53% |
Sumber: ilustrasi perhitungan Bareksa. Bunga aktual bergantung pada penawaran masing-masing bank.
Promo Terbaru di Bareksa
Angka 8% pada tabel adalah ilustrasi bunga bank digital. Untuk bank umum, LPS hanya menjamin simpanan berbunga paling tinggi 3,75% pada periode 1 Oktober 2026 hingga 31 Januari 2027, sehingga deposito 8% berada di luar penjaminan. Dengan bunga 3,75%, hasil bersihnya sekitar 0,25% per bulan, kurang dari separuh bunga khusus tersebut.
Mengapa Reksadana Pendapatan Tetap Ini Relatif Tahan?
- Didominasi obligasi korporasi. Kenaikan yield paling cepat menekan SBN tenor panjang yang aktif diperdagangkan. Harga wajar obligasi korporasi bergerak lebih lambat karena jarang diperdagangkan, sehingga NAB relatif stabil. Konsekuensinya, ada risiko likuiditas saat pasar ketat.
- Kupon menjadi bantalan. Bunga obligasi (kupon) terakumulasi dalam NAB setiap hari. Selama penurunan harga lebih kecil dari pendapatan kupon, NAB masih bisa naik.
- Ada cadangan kas. Avrist Emerald Stable Fund menempatkan 11,33% dananya di pasar uang. Insight Renewable Energy Fund menaikkan porsi likuiditas ke kisaran 10% dari sekitar 5%.
Sebagai pembanding, Indeks Reksa Dana Pendapatan Tetap Bareksa minus 0,03% dalam setahun per 25 September 2026, jauh di bawah kinerja keenam produk.
Return 1 bulan reksadana pendapatan tetap vs bunga bersih deposito
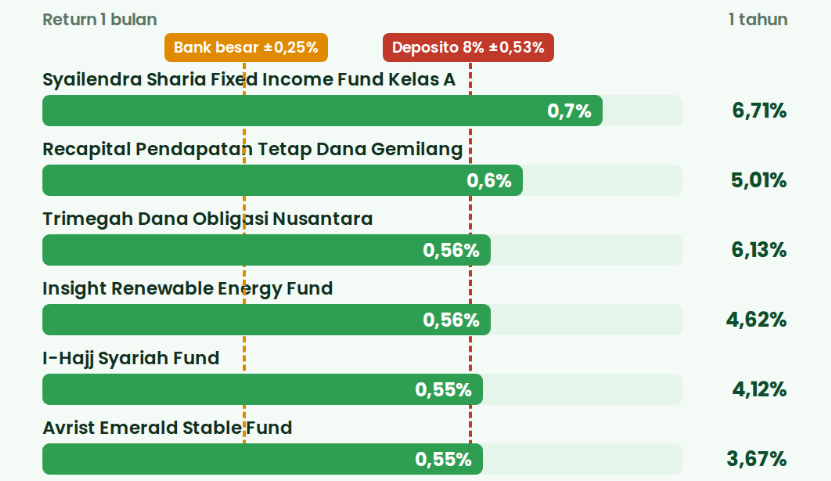
Sumber: LPS, return reksadana per 25/9/2026, deposito 8% adalah bank digital simulasi diolah Bareksa
Apa beda deposito dan reksadana pendapatan tetap?
Aspek | Deposito | Reksadana Pendapatan Tetap |
|---|---|---|
Imbal hasil | Tetap sesuai bunga yang disepakati | Berfluktuasi mengikuti harga obligasi dan kupon |
Pajak | PPh final 20% atas bunga | Keuntungan tidak dikenakan pajak |
Penjaminan | Dijamin LPS hingga Rp2 miliar per nasabah per bank, jika bunga ≤ tingkat bunga penjaminan | Tidak dijamin LPS; aset disimpan di bank kustodian |
Pencairan | Setelah jatuh tempo; pencairan lebih awal umumnya kena penalti | Dapat dijual setiap hari bursa; dana cair paling lambat 7 hari bursa; tanpa biaya penjualan kembali melalui Bareksa |
Risiko utama | Risiko bank | Risiko suku bunga, kredit, dan likuiditas |
Sumber: LPS, prospektus reksa dana; diolah Bareksa.
Bedah Profil 6 Reksadana Pendapatan Tetap
1. Syailendra Sharia Fixed Income Fund Kelas A
Produk syariah kelolaan PT Syailendra Capital yang diluncurkan Januari 2024 ini menempatkan 97,58% portofolionya di sukuk per 31 Juli 2026. Sektor pulp & kertas mendominasi (56,59%), disusul tambang logam dan mineral (13,37%). Dalam setahun hingga Juli 2026, kinerjanya 6,44%, di atas tolok ukur 3,28%, dengan kinerja bulanan terendah −0,38% pada Maret 2026.
2. Recapital Pendapatan Tetap Dana Gemilang
Diluncurkan PT Recapital Asset Management pada Agustus 2025, produk ini menempatkan 91,48% portofolionya di surat utang korporasi dan pemerintah per 31 Agustus 2026, mayoritas obligasi korporasi dengan rating berkualitas. Kinerja sejak peluncuran mencapai 5,77%, meski sempat terkoreksi 0,3% pada Juni 2026. Manajer investasi juga menyebut produk ini memiliki fitur pembagian hasil investasi secara berkala.
3. Trimegah Dana Obligasi Nusantara
Dikelola PT Trimegah Asset Management sejak Mei 2020, produk ini menempatkan 96,73% portofolionya di obligasi domestik per 31 Agustus 2026. Efek terbesarnya antara lain obligasi dan sukuk Bumi Resources, Dian Swastatika Sentosa, Lontar Papyrus, Petrindo Jaya Kreasi, OKI Pulp & Paper, dan Merdeka Battery Materials, masing-masing 2,9%–7,22% dari portofolio. Produk ini meraih skor Barometer Bareksa 5 dari 5 per 11 September 2026.
4. Insight Renewable Energy Fund
Dikelola PT Insight Investments Management sejak Juni 2011, produk ini menempatkan 87,71% portofolionya di obligasi korporasi sektor energi, petrokimia, dan pertambangan, antara lain Barito Pacific, Chandra Asri Petrochemical, Merdeka Battery Materials, dan Indonesia Infrastructure Finance. Sebagian pendapatan manajer investasi dialokasikan untuk program pengembangan energi terbarukan.
5. I-Hajj Syariah Fund
Produk syariah PT Insight Investments Management ini memiliki rekam jejak terpanjang, sejak Januari 2005, dengan kinerja sejak peluncuran 468,72% atau rata-rata 8,33% per tahun (CAGR). Portofolionya berisi 95,42% sukuk, antara lain sukuk Medco Power Indonesia, Lontar Papyrus, dan Integrasi Jaringan Ekosistem. Produk ini juga dilengkapi fitur penyisihan dana infaq untuk membantu masyarakat kurang mampu menunaikan ibadah haji.
6. Avrist Emerald Stable Fund
Diluncurkan PT Avrist Asset Management pada Januari 2024, produk ini memiliki porsi pasar uang terbesar di daftar ini (11,33%). Portofolionya banyak diisi instrumen sektor keuangan, seperti deposito Bank BJB Syariah dan Bank MNC, obligasi Maybank Finance dan Trimegah Sekuritas, serta sukuk Bank Aladin Syariah dan Sarana Multi Infrastruktur. Ada pula obligasi Pindo Deli Pulp and Paper Mills.
Strategi yang Dapat Dipertimbangkan
Penempatan dana sebaiknya mengikuti kapan dana akan dipakai. Dana darurat lebih cocok di reksadana pasar uang, yang bisa dicairkan kapan saja dan nilainya relatif stabil. Deposito dalam batas penjaminan LPS cocok bila waktu kebutuhan dana sudah pasti dan sesuai tenor. Untuk horizon 1–3 tahun, reksadana pendapatan tetap dapat dicermati dengan pembelian bertahap agar harga masuk lebih merata. Investor yang menginginkan kupon dengan batas minimal juga dapat mencermati SBR015 berkupon minimal 6,75%–6,85% per tahun, yang ditawarkan hingga 22 Oktober 2026.
Faktor Risiko Utama
Risiko suku bunga: kenaikan yield UST dan SBN yang berlanjut dapat menekan harga obligasi dan NAB.
Risiko kredit: penerbit obligasi korporasi dapat mengalami penurunan peringkat atau gagal bayar, terutama di sektor yang sensitif terhadap harga komoditas.
Risiko konsentrasi: porsi besar pada satu sektor atau kelompok emiten dapat memperbesar dampak bila sektor tersebut tertekan.
Risiko likuiditas: obligasi korporasi lebih jarang diperdagangkan, sehingga pencairan besar dapat memengaruhi harga jual.
Kesimpulan
Bunga bersih deposito bank besar sekitar 0,25% per bulan, sedangkan bunga deposito bank digital 8% setara sekitar 0,53% per bulan dan tidak dijamin LPS. Return sebulan keenam reksadana pendapatan tetap ini (0,55%–0,7% hingga 25 September) lebih tinggi dari keduanya, meski yield obligasi AS terus naik. Namun reksadana tidak memberikan imbal hasil pasti dan setiap produk membawa risiko berbeda, sehingga penempatan dana perlu disesuaikan dengan horizon, kebutuhan likuiditas, dan profil risiko masing-masing.
Investasi di Aplikasi Reksadana Terbaik - Bareksa
Bareksa adalah pioneer aplikasi investasi reksa dana terpercaya yang telah berizin OJK sejak 2016. Dengan 160+ produk reksadana dari 35 manajer investasi, kamu bisa memilih sesuai tujuan dan profil risiko. Dilengkapi fitur pembanding performa, riset pasar, dan rekomendasi ahli, Bareksa membantu kamu mulai investasi reksadana dengan mudah, aman, dan terarah dalam satu aplikasi.
(Sigma Kinasih CTA, CFP/AM)
Tentang Penulis
* Sigma Kinasih adalah Investment Strategist Bareksa dengan pengalaman lebih dari 12 tahun di industri pasar modal. Memegang lisensi WMI, WPPE, CTA, dan CFP, ia berfokus pada riset makroekonomi, strategi portofolio, serta analisis reksadana, saham, emas dan SBN. Sigma meraih gelar Magister Ekonomi dari Universitas Trisakti.
DISCLAIMER
Investasi melalui reksa dana mengandung risiko. Calon pemodal wajib membaca dan memahami prospektus sebelum memutuskan untuk berinvestasi melalui reksa dana. Kinerja masa lalu tidak mencerminkan kinerja masa datang.
Pertanyaan Umum
Berapa bunga bersih deposito setelah pajak?
Bunga deposito dikenakan pajak final 20%. Bunga 3,75% per tahun, yang umumnya menjadi acuan bank besar, tinggal 3% atau sekitar 0,25% per bulan. Bunga khusus 8% tinggal 6,4% per tahun atau sekitar 0,53% per bulan.
Apakah deposito dengan bunga 8% dijamin LPS?
Tidak. Bunga setinggi itu hanya ditawarkan bank tertentu. Untuk bank umum, LPS hanya menjamin simpanan dengan bunga paling tinggi 3,75% pada periode 1 Juli–30 September 2026, dengan nilai simpanan hingga Rp2 miliar per nasabah per bank.
Apakah keuntungan reksadana dikenakan pajak?
Keuntungan dari penjualan kembali unit reksa dana tidak dikenakan pajak bagi investor. Pajak atas pendapatan obligasi sudah diperhitungkan di tingkat reksadana dan tercermin dalam NAB.
Mengapa reksadana pendapatan tetap masih naik saat yield obligasi AS melonjak?
Portofolionya didominasi obligasi korporasi yang harganya bergerak lebih lambat dibanding SBN, ditambah pendapatan kupon yang terakumulasi dalam NAB dan porsi kas sebagai cadangan.
Profil Penulis
Abdul Malik
Abdul Malik adalah Managing Editor Bareksa dengan pengalaman lebih dari 20 tahun di jurnalisme pasar modal. Memegang lisensi WMI dan WPPE, ia fokus pada analisis pasar modal, saham, reksadana, SBN, emas dan edukasi keuangan, serta merupakan peraih beberapa fellowship internasional.
Pilihan Investasi di Bareksa
Klik produk untuk lihat lebih detail.
| Produk Eksklusif | Harga/Unit | 1 Bulan | 6 Bulan | YTD | 1 Tahun | 3 Tahun | 5 Tahun |
|---|---|---|---|---|---|---|---|
Trimegah Dana Obligasi Nusantara autodebet | 1.256,88 |  0,62% | 3,82% | 4,18% | 5,91% | 23,50% | 19,52% |
Syailendra Sharia Fixed Income Fund Kelas A | 1.210,46 | 0,48% | 3,63% | 4,78% | 6,30% | - | - |
STAR Stable Amanah Sukuk autodebet | 1.216,69 | 0,49% | 1,66% | 2,69% | 4,12% | - | - |
Eastspring Syariah Mixed Asset Fund Kelas A | 1.039,81 |  -0,31% | -0,68% | -0,74% | 2,12% | - | - |

Produk Belum Tersedia
Ayo daftar Bareksa SBN sekarang untuk bertransaksi ketika periode pembelian dibuka.
Video Pilihan
Lihat SemuaArtikel Lainnya
Lihat SemuaBareksa Insight08 Oktober 2026
Bareksa Insight06 Oktober 2026
Bareksa Insight02 Oktober 2026
Bareksa Insight28 September 2026
Emas02 Oktober 2026
Bareksa Insight02 Oktober 2026
Bareksa Insight06 Oktober 2026
Saham05 Oktober 2026