
Promo20 Oktober 2026
Pajak Saham AS vs Tokenized Stock: Simulasi Investasi Rp1 Miliar
Bandingkan ilustrasi pajak keuntungan Rp500 juta dari saham AS melalui broker luar negeri dan tokenized stock. Simak PPh final 0,21%, asumsi dan risikonya.
20 Oktober 2026
20 Oktober 2026
Bandingkan ilustrasi pajak keuntungan Rp500 juta dari saham AS melalui broker luar negeri dan tokenized stock. Simak PPh final 0,21%, asumsi dan risikonya.
Bareksa – Modal Rp1 miliar yang berkembang menjadi Rp1,5 miliar menghasilkan keuntungan kotor Rp500 juta. Namun, pajak yang dihitung investor Indonesia bisa berbeda, jika aset yang dijual merupakan saham AS melalui broker luar negeri atau aset kripto berupa tokenized US stock melalui pedagang dalam negeri.
Perbedaan ini bukan semata soal tarif. Dasar pengenaan pajaknya pun berbeda: ilustrasi saham AS menggunakan keuntungan yang masuk penghitungan PPh orang pribadi, sementara PPh final atas penjualan aset kripto domestik dihitung dari nilai transaksi. Penerapan pada tokenized stock tertentu tetap perlu konfirmasi klasifikasi produk dan mekanisme transaksi.
Simulasi modal Rp1 miliar, harga naik 50%
Asumsi: investor adalah wajib pajak orang pribadi dalam negeri; nilai beli Rp1 miliar dan nilai jual Rp1,5 miliar; keuntungan sebelum biaya Rp500 juta. Dalam ilustrasi saham langsung, seluruh keuntungan diasumsikan masuk lapisan tarif marginal 30% atau 35%.
Promo Terbaru di Bareksa
Untuk tokenized stock, transaksi penjualan diasumsikan memenuhi syarat PMK 50/2025 dan dilakukan melalui pedagang aset kripto dalam negeri.
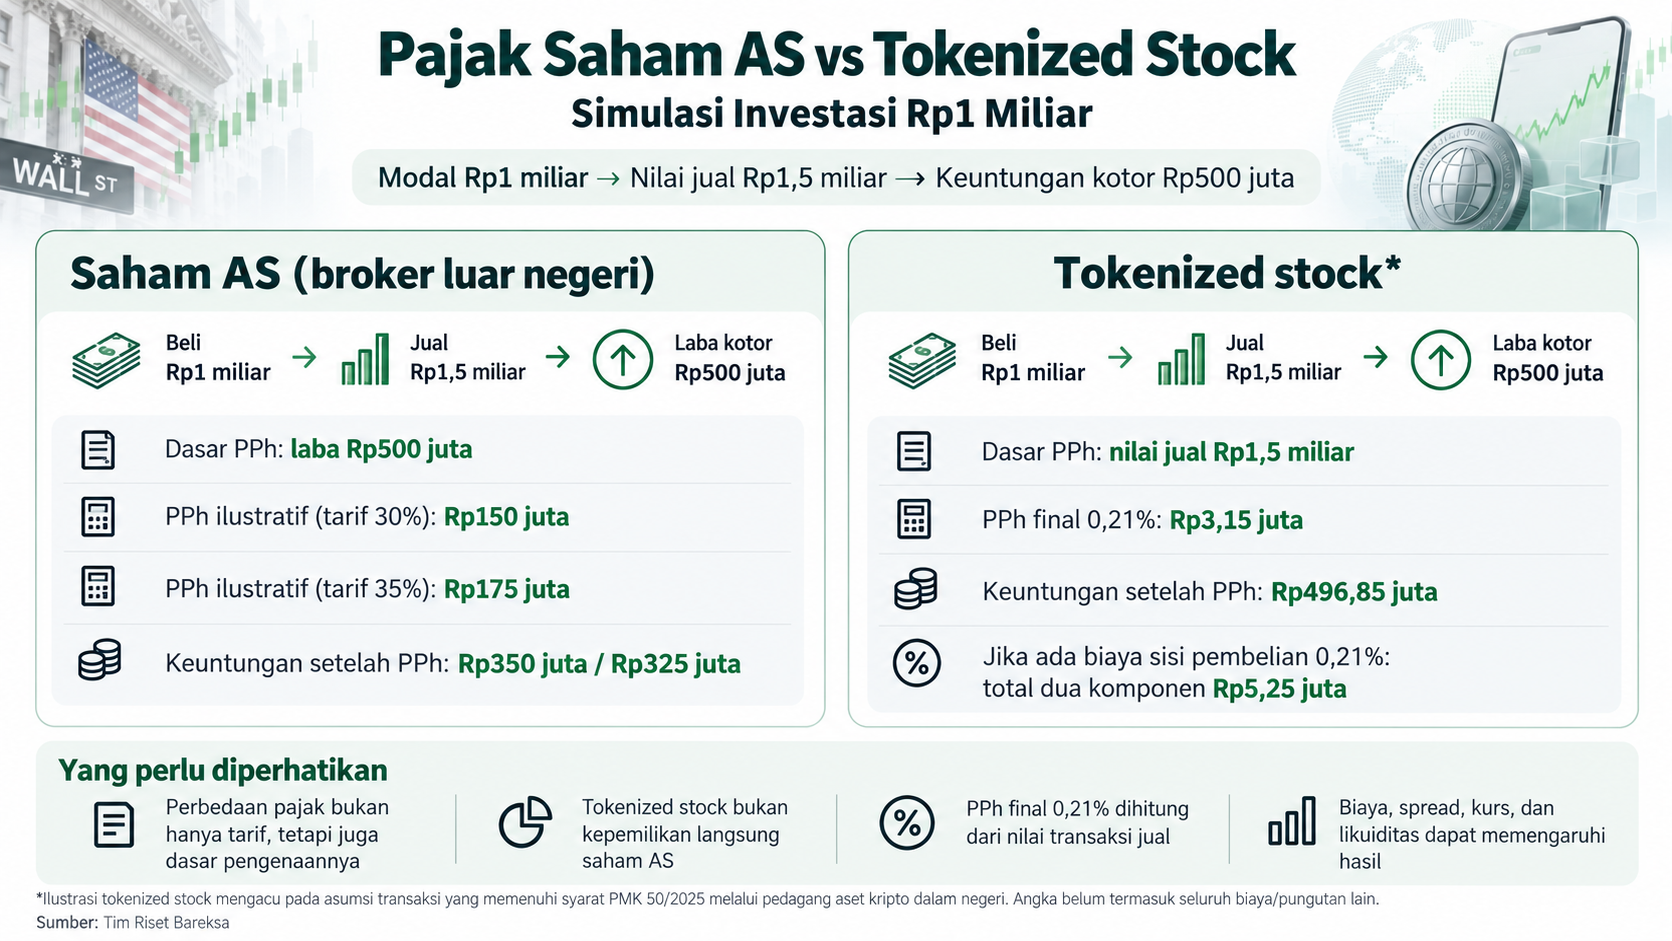
Perhitungan | Saham AS (30%) | Saham AS (35%) | Tokenized stock* |
Dasar PPh | Laba Rp500 juta | Laba Rp500 juta | Nilai jual Rp1,5 miliar |
PPh ilustratif | Rp150 juta | Rp175 juta | Rp3,15 juta |
Keuntungan setelah PPh tersebut | Rp350 juta | Rp325 juta | Rp496,85 juta |
Sumber: Tim Riset Bareksa
*Angka Rp3,15 juta adalah PPh final ilustratif untuk sisi penjualan: 0,21% × Rp1,5 miliar; belum termasuk biaya atau pungutan sisi pembelian, spread, komisi, PPN atas jasa platform, dan biaya lain. Perbandingan bukan nilai investasi produk yang identik.
Jika ada biaya di sisi pembelian
Jika platform juga mengenakan biaya sisi pembelian 0,21% dari Rp1 miliar, nilainya Rp2,1 juta. Dalam skenario tambahan ini, gabungan biaya pembelian dan PPh penjualan menjadi Rp5,25 juta.
Komponen tambahan (bersyarat) | Nilai |
PPh final penjualan 0,21% × Rp1,5 miliar | Rp3,15 juta |
Biaya sisi pembelian (andaian 0,21% × Rp1 miliar) | Rp2,10 juta |
Total dua komponen jika biaya memang berlaku | Rp5,25 juta |
Sumber: Tim Riset Bareksa
Mengapa perhitungan pajaknya berbeda?
Keuntungan penjualan saham asing oleh wajib pajak orang pribadi Indonesia pada prinsipnya diperhitungkan menurut ketentuan PPh atas penghasilan global. Tarif efektif tidak sama untuk setiap orang, karena bergantung pada keseluruhan penghasilan kena pajak dan kondisi individu. Kredit pajak luar negeri, jika memenuhi syarat, juga dapat relevan.
PMK 50/2025 Pasal 12 mengatur PPh Pasal 22 final sebesar 0,21% atas penghasilan penjual aset kripto yang memenuhi ketentuan melalui pedagang aset keuangan digital dalam negeri. Dasarnya adalah nilai transaksi. Pengenaan final ini tidak otomatis menghilangkan kewajiban mencatat transaksi dan melaporkan harta pada SPT.
Yang perlu diperhatikan investor
- Tokenized US stock merupakan aset kripto dengan eksposur harga saham tertentu, bukan kepemilikan langsung atas saham perusahaan; hak suara dan dividen tidak otomatis melekat.
- PPh final penjualan aset kripto dapat timbul meskipun transaksi menghasilkan kerugian karena dasar pungutannya nilai transaksi.
- Spread, biaya layanan, likuiditas, nilai tukar, serta risiko penerbit dan penyelenggara dapat membuat hasil berbeda dari saham acuannya.
- Dokumen dan pencatatan transaksi tetap diperlukan untuk kepatuhan perpajakan. Persyaratan W-8BEN pada investasi saham langsung bergantung pada broker dan jenis penghasilan.
- Simulasi tidak mempertimbangkan pajak atas dividen, komisi, konversi kurs, maupun kemungkinan kredit pajak luar negeri.
Akses eksposur harga saham AS melalui Bareksa Crypto RWA
Melalui Bareksa Crypto RWA, investor dapat mengakses produk tokenized US stock dengan saldo Rupiah; transaksi diproses oleh TRIV. Produk dan mekanisme transaksi, termasuk pungutan dan biaya, harus dikonfirmasi dalam dokumen layanan yang berlaku. Eksposur harga melalui token tidak sama dengan membeli dan memiliki saham AS secara langsung.
Kesimpulan
Pada ilustrasi keuntungan Rp500 juta, PPh saham AS bisa mencapai Rp150 juta atau Rp175 juta jika seluruh keuntungan masuk lapisan tarif 30% atau 35%. Sementara PPh final penjualan aset kripto domestik yang memenuhi ketentuan adalah Rp3,15 juta untuk transaksi jual Rp1,5 miliar. Angka ini belum mencakup biaya lain, dan tidak berlaku otomatis untuk semua investor atau tokenized stock.
Daftar Akun Crypto RWA di Sini
(Adam Nugroho/AM)
Disclaimer
Perdagangan aset kripto memiliki risiko tinggi. Harga dapat naik dan turun secara signifikan. Pastikan kamu memahami risikonya sebelum bertransaksi. Seluruh rangkaian proses transaksi aset kripto melalui sistem PT Tiga Inti Utama (TRIV). TRIV Berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Pertanyaan Umum
Apakah pajak saham AS selalu 30% atau 35%?
Tidak. Itu dua contoh lapisan tarif; pajak aktual tergantung penghasilan kena pajak, kondisi wajib pajak, dan aturan relevan.
Apakah PPh tokenized stock pasti 0,21%?
Tarif 0,21% berlaku bagi transaksi aset kripto yang memenuhi syarat melalui pedagang dalam negeri. Klasifikasi produk dan alur transaksi tokenized stock perlu dipastikan.
Apakah PPh 0,21% dikenakan saat membeli?
PMK mengatur pungutan PPh atas penghasilan penjual. Biaya pada sisi pembeli tidak otomatis merupakan PPh pembeli.
Apakah pajak final berarti tidak perlu SPT?
Tidak. Pelaporan harta dan kewajiban perpajakan lain tetap mengikuti ketentuan.
Apakah tokenized stock memberi hak suara dan dividen?
Tidak otomatis. Hak pemegang token mengikuti struktur produk, bukan otomatis hak saham langsung.
Profil Penulis
Abdul Malik
Abdul Malik adalah Managing Editor Bareksa dengan pengalaman lebih dari 20 tahun di jurnalisme pasar modal. Memegang lisensi WMI dan WPPE, ia fokus pada analisis pasar modal, saham, reksadana, SBN, emas dan edukasi keuangan, serta merupakan peraih beberapa fellowship internasional.
Pilihan Investasi di Bareksa
Klik produk untuk lihat lebih detail.
| Produk Eksklusif | Harga/Unit | 1 Bulan | 6 Bulan | YTD | 1 Tahun | 3 Tahun | 5 Tahun |
|---|---|---|---|---|---|---|---|
Trimegah Dana Obligasi Nusantara autodebet | 1.256,78 |  0,39% | 3,08% | 4,17% | 5,49% | 23,49% | 18,40% |
Syailendra Sharia Fixed Income Fund Kelas A | 1.209,69 | 0,29% | 3,06% | 4,72% | 5,73% | - | - |
STAR Stable Amanah Sukuk autodebet | 1.219,09 | 0,52% | 1,69% | 2,89% | 4,01% | - | - |
Eastspring Syariah Mixed Asset Fund Kelas A | 1.026,77 |  -1,52% | -2,65% | -1,99% | 0,23% | - | - |

Produk Belum Tersedia
Ayo daftar Bareksa SBN sekarang untuk bertransaksi ketika periode pembelian dibuka.
Video Pilihan
Lihat SemuaArtikel Lainnya
Lihat SemuaKripto21 Oktober 2026
Kripto20 Oktober 2026
Kripto24 Agustus 2026
Kripto20 Oktober 2026
Saham16 Oktober 2026
SBN14 Oktober 2026
Saham14 Oktober 2026
Saham15 Oktober 2026