Risiko Investasi Kripto yang Wajib Dipahami Investor Pemula
Hanum Kusuma Dewi • 04 Sep 2026
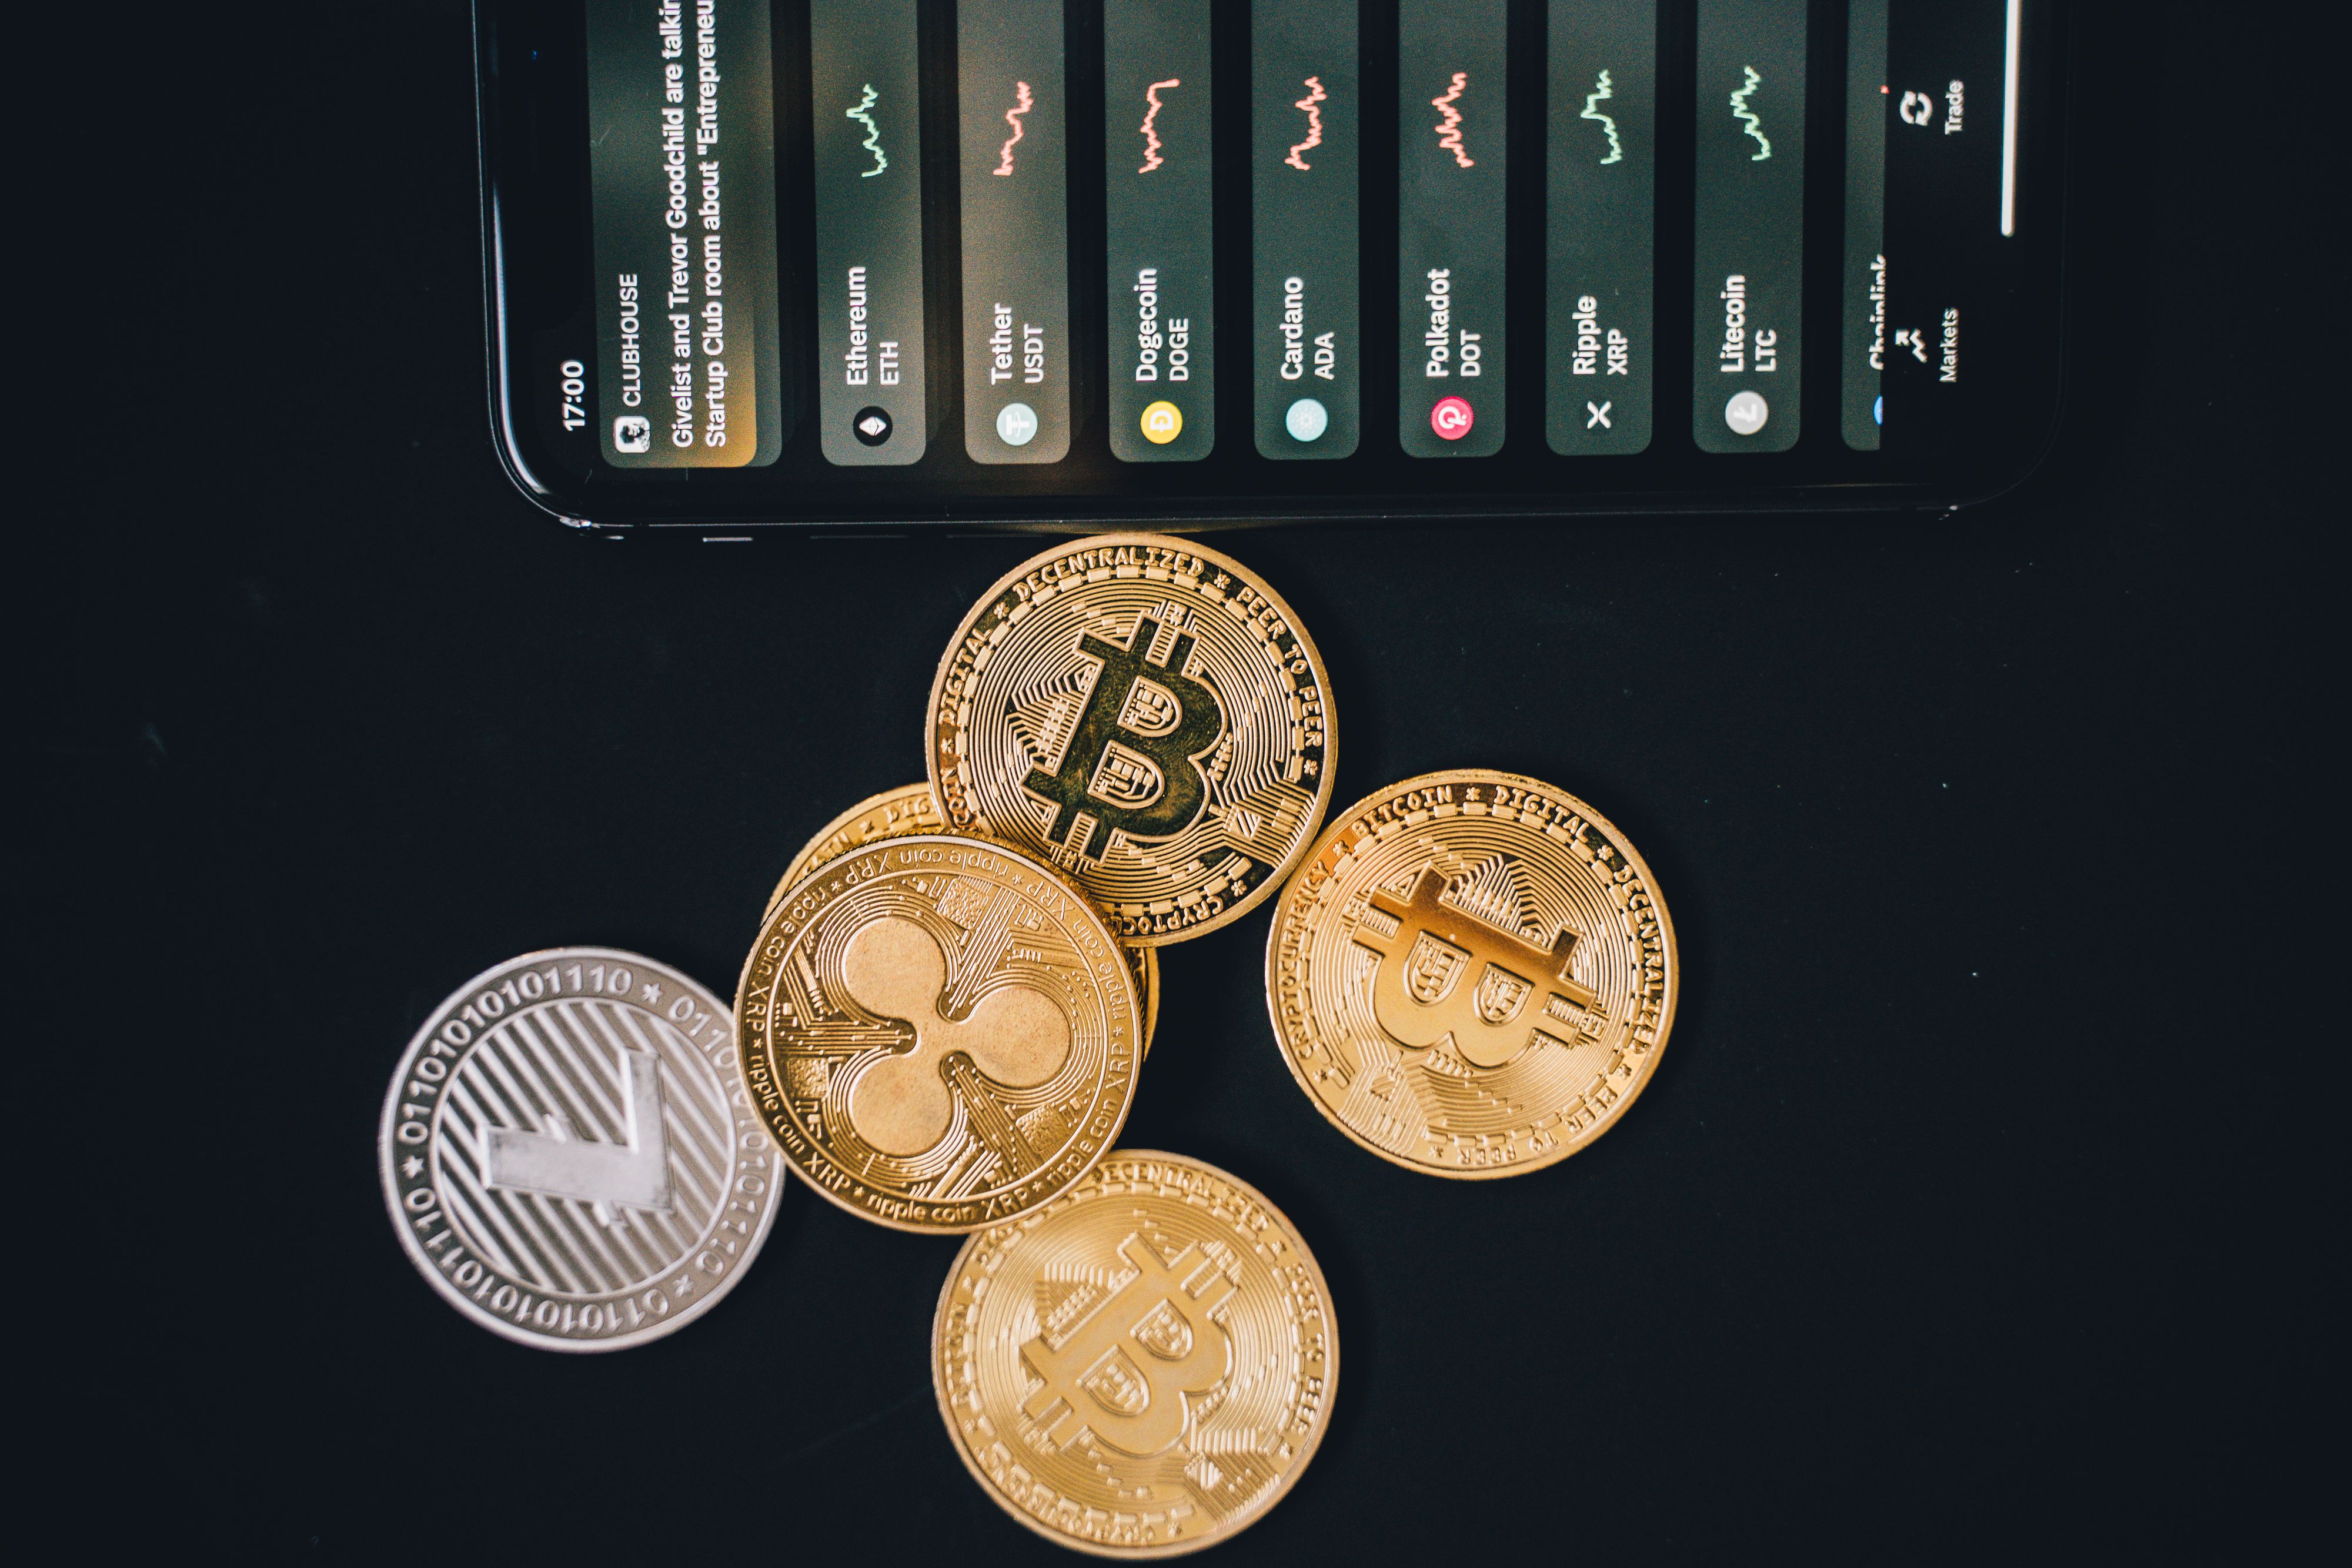
Ilustrasi investasi di aset kripto (cryptocurrency) seperti Bitcoin, Ethereum, XRP, dll yang digambarkan dengan koin dan handphone. (Photo by alesiakozik: Pexels)
Kripto kini diawasi OJK, tapi bukan berarti bebas risiko. Simak jenis risiko investasi kripto dan strategi mitigasinya untuk investor yang baru mulai.
Bareksa - Minat masyarakat Indonesia terhadap aset kripto terus meningkat, apalagi setelah aset ini masuk ke dalam kerangka pengawasan resmi di bawah Otoritas Jasa Keuangan (OJK). Namun, status yang makin diakui secara regulasi bukan berarti investasi kripto bebas dari risiko. Sama seperti instrumen investasi lain, kripto memiliki karakteristik risiko tersendiri yang perlu dipahami investor sebelum memutuskan untuk mulai.
Artikel ini membahas jenis-jenis risiko utama dalam investasi kripto dan bagaimana risiko tersebut bisa dikelola melalui strategi diversifikasi yang lebih luas, bukan dengan menghindari kripto sepenuhnya, dan bukan pula dengan menempatkan seluruh portofolio di dalamnya.
Memahami risiko sejak awal juga membantu investor menetapkan ekspektasi yang realistis. Banyak orang tertarik pada kripto karena melihat cerita kesuksesan investor lain, tanpa menyadari bahwa di balik potensi eksposur terhadap kelas aset digital ini, ada sejumlah risiko struktural yang perlu dikelola secara sadar, bukan sekadar diabaikan karena optimisme jangka pendek.
Kripto Adalah Aset yang Diawasi, Bukan Aset Bebas Risiko
Sejak diatur di bawah kerangka Bappebti dan kini beralih ke pengawasan OJK, transaksi aset kripto di Indonesia hanya boleh dilakukan melalui Pedagang Aset Keuangan Digital (PAKD), atau yang biasa dikenal sebagai exchange, yang berizin resmi. Status ini memberi investor perlindungan dari sisi legalitas platform, transparansi mekanisme perdagangan, dan kepatuhan terhadap aturan seperti PMK No. 50/2025 mengenai perpajakan aset kripto.
Namun, pengawasan regulator tidak menghilangkan risiko yang melekat pada aset itu sendiri. OJK dan Bappebti mengatur bagaimana aset kripto diperdagangkan dan siapa yang boleh menjadi penyelenggara, bukan menjamin nilai atau kinerja aset tersebut. Penting bagi investor untuk memisahkan dua hal ini: legalitas platform dan risiko investasi pada aset yang diperdagangkan di platform tersebut.
Perbedaan ini penting karena investor pemula sering menyamakan "kripto sudah diawasi OJK" dengan "aman dari kerugian". Padahal, pengawasan lebih berfungsi untuk memastikan tata kelola penyelenggara, misalnya kewajiban pemisahan aset nasabah, transparansi biaya transaksi, dan mekanisme pelaporan. Pengawasan bukan untuk menjamin nilai aset kripto itu sendiri tidak akan turun.
Risiko Volatilitas Harga
Salah satu karakteristik paling menonjol dari aset kripto adalah fluktuasi harga yang jauh lebih tajam dibandingkan instrumen investasi konvensional seperti reksa dana atau emas. Pergerakan harga kripto dapat dipengaruhi oleh sentimen pasar global, kebijakan moneter negara-negara besar, hingga isu regulasi di berbagai yurisdiksi.
Volatilitas ini bisa menjadi peluang, tetapi juga bisa menjadi risiko serius bagi investor yang tidak siap secara psikologis maupun finansial menghadapi penurunan nilai investasi dalam waktu singkat. Platform atau exchange, tidak memberikan proyeksi atau target harga untuk aset kripto mana pun. Sehingga, keputusan investasi sebaiknya didasarkan pada toleransi risiko masing-masing individu, bukan ekspektasi kenaikan harga di masa depan.
Bagi investor yang terbiasa dengan instrumen investasi yang pergerakannya relatif stabil seperti reksa dana pasar uang atau pendapatan tetap, tingkat fluktuasi kripto dalam hitungan jam atau bahkan menit bisa terasa signifikan. Kondisi ini menuntut kesiapan mental sekaligus perencanaan finansial yang matang, agar keputusan jual-beli tidak diambil berdasarkan reaksi emosional terhadap pergerakan harga jangka pendek.
Risiko Keamanan dan Penyimpanan Aset
Berbeda dengan aset investasi tradisional seperti saham, aset kripto memiliki lapisan risiko keamanan digital tersendiri: mulai dari risiko peretasan platform, kesalahan pengiriman aset ke alamat wallet yang salah, hingga potensi kehilangan akses akibat kelalaian pengelolaan kunci privat.
Memilih platform yang terdaftar dan diawasi OJK/Bappebti adalah langkah mitigasi pertama, karena platform berizin resmi — seperti Triv dan PAKD berizin lainnya — tunduk pada standar keamanan dan kepatuhan yang diverifikasi regulator. Aset kripto yang dimiliki oleh investor melalui PAKD atau exchange yang berada di bawah Bursa, juga tersimpan di kustodian, sehingga bisa diawasi oleh regulator.
Meski begitu, investor tetap perlu berhati-hati dalam praktik keamanan pribadi, seperti menjaga kerahasiaan kredensial akun dan menghindari tautan mencurigakan yang mengatasnamakan platform investasi.
Kewaspadaan terhadap modus penipuan berkedok investasi kripto juga menjadi bagian penting dari mitigasi risiko keamanan. Investor sebaiknya selalu memverifikasi legalitas platform sebelum melakukan transaksi, dan tidak mudah tergiur oleh tawaran yang menjanjikan keuntungan instan atau tidak wajar. Sebab dua hal itu jadi ciri umum dari skema penipuan yang mengatasnamakan aset kripto.
Risiko Likuiditas dan Konsentrasi Portofolio
Tidak semua aset kripto memiliki likuiditas yang sama. Aset dengan kapitalisasi pasar besar seperti Bitcoin umumnya lebih likuid, sementara aset kripto dengan kapitalisasi kecil bisa jauh lebih sulit dijual pada harga yang wajar saat dibutuhkan.
Risiko lain yang sering diabaikan investor pemula adalah risiko konsentrasi, yakni menempatkan porsi portofolio yang terlalu besar pada satu jenis aset volatil. Prinsip manajemen risiko yang sehat menekankan pentingnya eksposur yang proporsional terhadap aset digital, sejalan dengan kapasitas dan tujuan keuangan masing-masing investor, bukan mengalokasikan seluruh dana investasi ke satu instrumen saja.
Ketika pasar sedang mengalami tekanan jual yang signifikan, aset dengan likuiditas rendah berisiko mengalami slippage — perbedaan antara harga yang diharapkan dan harga eksekusi aktual — yang lebih besar dibandingkan aset dengan volume perdagangan tinggi. Faktor ini penting dipertimbangkan, terutama bagi investor yang mungkin membutuhkan pencairan dana dalam waktu mendesak.
Risiko Regulasi dan Perpajakan
Kerangka regulasi aset kripto di Indonesia masih terus berkembang. Perubahan kebijakan, termasuk aturan perpajakan seperti PMK No. 50/2025, dapat berpengaruh pada biaya transaksi maupun kewajiban pelaporan pajak kripto investor. Peralihan pengawasan dari Bappebti ke OJK juga membawa penyesuaian pada sisi operasional platform maupun kepatuhan pelaku pasar.
Investor perlu memastikan mereka mengikuti perkembangan aturan resmi dari OJK, Bappebti, dan Kementerian Keuangan, alih-alih mengandalkan informasi dari sumber yang tidak resmi, agar kewajiban pajak dan pelaporan dapat dipenuhi dengan benar.
Risiko regulasi ini bersifat dua arah: di satu sisi, kejelasan aturan justru meningkatkan kepercayaan pasar dalam jangka panjang. Di sisi lain, periode transisi kebijakan, seperti peralihan pengawasan dari Bappebti ke OJK, berpotensi menimbulkan ketidakpastian sementara terkait mekanisme teknis maupun kewajiban administratif bagi investor dan penyelenggara platform.
Cara Memitigasi Risiko Investasi Kripto
Risiko-risiko di atas tidak berarti investor harus menghindari kripto sepenuhnya. Sebaliknya, risiko tersebut dapat dikelola melalui beberapa pendekatan manajemen risiko yang umum diterapkan dalam investasi:
Pertama, terapkan diversifikasi portofolio dengan menempatkan aset kripto sebagai pelengkap, bukan pengganti, instrumen investasi lain seperti reksa dana dan emas. Kombinasi ini membantu menyeimbangkan eksposur terhadap volatilitas kripto dengan stabilitas relatif dari instrumen konvensional.
Kedua, gunakan perspektif jangka panjang dan strategi investasi rutin seperti dollar-cost averaging (DCA), yang membantu meratakan risiko pembelian pada harga tertentu dibandingkan berinvestasi dalam jumlah besar sekaligus.
Ketiga, hanya alokasikan dana yang sesuai dengan profil risiko dan tidak dibutuhkan dalam jangka pendek, mengingat sifat volatil aset ini.
Keempat, pastikan transaksi dilakukan melalui platform yang terdaftar resmi di OJK/Bappebti untuk meminimalkan risiko keamanan dan kepatuhan.
Kelima, luangkan waktu untuk memahami karakteristik setiap aset kripto sebelum berinvestasi, alih-alih mengikuti tren atau rekomendasi tanpa dasar analisis yang jelas. Edukasi berkelanjutan menjadi fondasi penting bagi investor yang ingin membangun eksposur terhadap aset digital secara bertanggung jawab dan sesuai dengan kapasitas risiko masing-masing.
Kesimpulan: Kripto sebagai Bagian dari Diversifikasi yang Terukur
Investasi kripto menawarkan eksposur terhadap kelas aset digital yang kini semakin diakui secara regulasi di Indonesia. Namun, pengakuan regulasi bukan jaminan bebas risiko. Volatilitas harga, risiko keamanan, risiko likuiditas, hingga risiko regulasi dan pajak tetap menjadi faktor yang perlu dipahami setiap investor sebelum memulai.
Pendekatan yang paling prudent adalah memandang kripto sebagai satu komponen dalam portofolio yang terdiversifikasi, berdampingan dengan reksa dana, saham, SBN dan emas, bukan sebagai satu-satunya instrumen investasi. Dengan manajemen risiko yang tepat dan perspektif jangka panjang, investor dapat mengeksplorasi eksposur aset digital ini secara lebih terukur.
Pada akhirnya, keputusan untuk mulai berinvestasi di aset kripto sebaiknya didasarkan pada pemahaman yang utuh terhadap profil risiko pribadi, tujuan keuangan jangka panjang, dan kesiapan menghadapi fluktuasi nilai investasi, bukan sekadar mengikuti tren pasar. Semakin baik investor memahami risiko sejak awal, semakin siap pula mereka mengelola portofolio kripto secara sehat dan berkelanjutan.
Mulai Investasi Sekarang di Bareksa
(hm)
* * *
DISCLAIMER
Artikel ini bersifat edukasi dan bukan merupakan rekomendasi untuk membeli atau menjual instrumen investasi tertentu. Investasi aset kripto memiliki risiko tinggi, termasuk risiko kehilangan sebagian atau seluruh modal. Kinerja masa lalu tidak menjamin hasil di masa depan. Pastikan kamu memahami produk dan risikonya, serta menyesuaikan dengan profil risiko dan tujuan keuanganmu sebelum berinvestasi.
Pertanyaan Umum
Apakah investasi kripto legal di Indonesia?
Ya, legal jika melalui platform PAKD berizin OJK/Bappebti.
Apa risiko terbesar investasi kripto?
Volatilitas harga yang tajam dan berpotensi turun tajam dalam waktu singkat.
Apakah kripto lebih berisiko dari reksa dana?
Umumnya ya, karena volatilitas kripto jauh lebih tinggi dari reksa dana.
Berapa persen kripto yang aman dalam portofolio?
Tergantung profil risiko; prinsipnya proporsional, tidak all-in di satu aset.
Bagaimana cara mengurangi risiko investasi kripto?
Diversifikasi, strategi DCA, dan gunakan platform berizin OJK/Bappebti.