Bareksa Insight: Bunga AS Naik di Desember? Ini Jurus Investasi Saham, SBR015, Reksadana & Emas
Abdul Malik • 12 Oct 2026
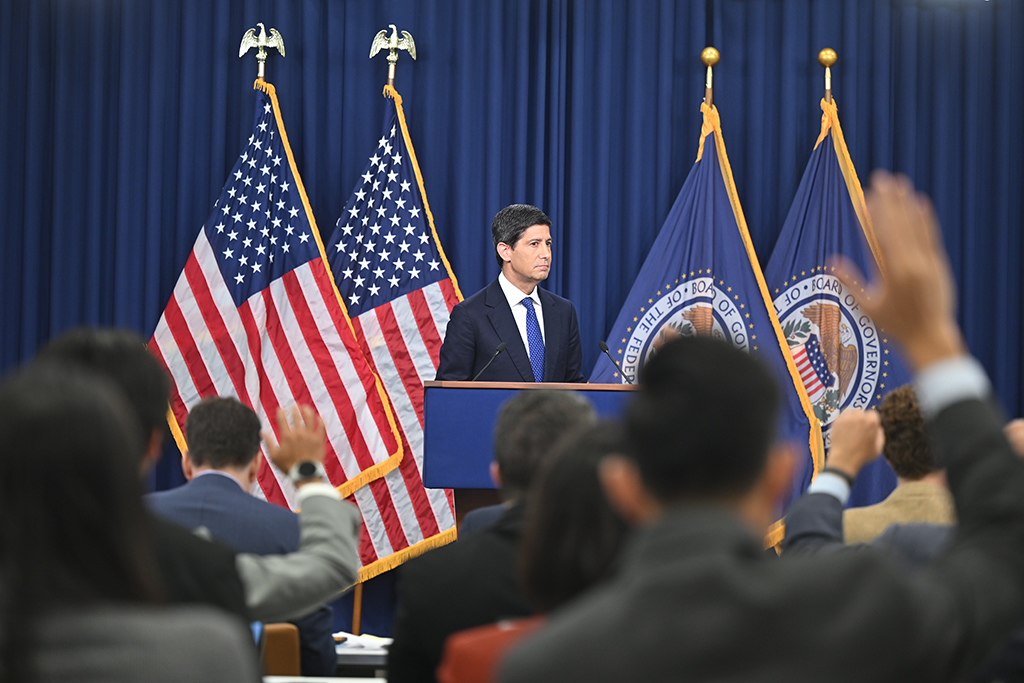
Ketua The Fed (Federal Reserve) saat ini adalah Kevin Warsh saat konferensi pers usai rapat FOMC. (Sumber: www.federalreserve.gov)
Mayoritas pejabat The Fed melihat peluang kenaikan bunga lagi hingga akhir tahun, dan pasar menilai Desember sebagai momen paling mungkin. Ini jadwal, dampak yang berpotensi terjadi, dan saham yang dapat dicermati.
Bareksa – Bank sentral Amerika Serikat (The Fed) merilis risalah rapat 15–16 September 2026 pada Rabu (7/10) waktu AS. Isinya mempertegas bahwa siklus kenaikan bunga AS belum selesai.
Ringkasan Penting untuk Investor
Isi risalah: kenaikan bunga September ke 3,75–4% disetujui bulat, dan mayoritas pejabat menilai kenaikan lagi kemungkinan tepat hingga akhir tahun.
Kapan potensinya: peluang naik pada rapat Oktober 17,2%, sedangkan pada Desember 82,9% menurut CME FedWatch.
Tiga Poin Kunci Risalah Rapat The Fed
Pertama, kenaikan September disetujui bulat. Seluruh 12 anggota yang memiliki hak suara setuju menaikkan bunga 0,25% ke kisaran 3,75–4%.
Kedua, inflasi masih tinggi dan risikonya condong naik. Data resmi yang rilis 30 September mencatat inflasi PCE (ukuran inflasi pilihan The Fed) Agustus 3,4% secara tahunan dan inflasi inti 3%, jauh di atas target 2%, meski kenaikan bulanannya (0,3%) sedikit di bawah perkiraan pasar (0,4%).
Ketiga, kenaikan kemungkinan terjadi lagi hingga akhir tahun, tetapi setiap keputusan tetap bergantung pada data terbaru.
Tinggal Dua Rapat, Kapan Potensi Naiknya?
Rapat The Fed | Keputusan (WIB) | Peluang Ditahan | Peluang Naik | Peluang Naik Sepekan Lalu | Peluang Naik Sebulan Lalu |
|---|---|---|---|---|---|
27–28 Oktober 2026 | 29 Okt, sekitar 01.00 | 82,8% | 17,2% | 24,4% | 15,8% |
8–9 Desember 2026 | 10 Des, sekitar 02.00 | 17,1% | 82,9% | 79,7% | 45,5% |
Sumber: CME FedWatch, data per 8/10/2026 pukul 11.14 waktu Chicago, setelah risalah dirilis.
*Peluang naik Desember terdiri atas kenaikan 0,25% (69,3%) dan 0,5% (13,6%).
Peluang naik pada rapat The Fed Oktober mengecil setelah inflasi Agustus lebih rendah dari perkiraan dan data tenaga kerja September hanya bertambah 29.000. Sebaliknya, peluang kenaikan di Desember melonjak dari 45,5% sebulan lalu menjadi 82,9%, naik dari 79,6% sehari sebelumnya setelah risalah dirilis. Pasar tidak lagi bertanya apakah bunga AS naik lagi, melainkan kapan.
Yang perlu dipantau sebelum Desember adalah inflasi AS September (rilis 14 Oktober) dan Oktober (rilis 10 November). Inflasi yang lebih tinggi dari perkiraan dapat memperkuat peluang kenaikan.
Dampak yang Berpotensi Terjadi
Bunga AS yang lebih tinggi membuat imbal hasil (yield, keuntungan pemegang obligasi) obligasi AS dan dolar AS lebih menarik. Sebulan terakhir, indeks dolar AS (DXY) naik 3,36% ke 102,14, bertahan di dekat level tertingginya dalam sebulan, dan imbal hasil obligasi AS 10 tahun naik dari 4,84% ke 5,23%.
Grafik: indeks dolar AS dan yield obligasi AS 10 tahun, 9/9–8/10/2026. Sumber: Investing.com, diolah Bareksa
Indikator | Posisi 8 Okt 2026 | Perubahan |
|---|---|---|
Indeks dolar AS (DXY) | 102,14 | Naik 3,36% sebulan |
Imbal hasil obligasi AS 10 tahun | 5,23% | Naik dari 4,837% sebulan lalu |
Rupiah (USD/IDR) | Rp17.888 | Melemah 2,19% sebulan |
IHSG | 6.031,28 | Turun 9,69% sebulan |
Imbal hasil SBN 10 tahun | 7,21% | Naik dari 7,18% sehari sebelumnya |
Emas dunia | US$4.143,7 per ons | Naik 0,27% harian |
Minyak Brent (patokan minyak dunia) | US$104,3 per barel | Naik 4,07% harian |
Sumber: Investing.com (9/9–8/10/2026); yield SBN, emas, dan Brent dari Ciptadana Sekuritas Asia; diolah Bareksa
Jika tren ini berlanjut, rupiah berpotensi kembali tertekan. Ciptadana Sekuritas Asia memperkirakan BI berpotensi menaikkan BI Rate menjadi 6% jika rupiah melemah melewati Rp18.000 per dolar AS.
Strategi: Saham yang Dinilai Relatif Lebih Tahan
Saat suku bunga tinggi, saham emiten eksportir yang berpendapatan dolar AS dan emiten dengan kas besar cenderung lebih tahan. Pendapatan dalam dolar bernilai lebih besar saat dirupiahkan, sementara kas yang besar membuat perusahaan tidak terbebani oleh kenaikan bunga pinjaman. Tim Analis Bareksa mereview empat saham berdasarkan kinerja semester I 2026 dan pergerakan harganya hingga 8 Oktober 2026.
ITMG (Indo Tambangraya Megah) menjadi salah satu yang layak dicermati. Sebagai eksportir batu bara yang hampir tanpa utang, ITMG membukukan laba bersih US$106 juta di semester I 2026, naik 16,5% secara tahunan, dengan kas US$738 juta dan pinjaman bank hanya sekitar US$18 juta. Namun, laba semester I baru mencapai 28% dari proyeksi analis untuk setahun penuh, sehingga laju laba di semester II perlu dicermati. Harga sahamnya terkoreksi 2,31% ke Rp25.325 (8/10), sedikit di bawah rata-rata 20 hari terakhir (MA20) di Rp25.675, sehingga konfirmasi pemulihan tren jangka pendek masih perlu ditunggu.
AADI (Adaro Andalan Indonesia) juga layak dicermati. Eksportir batu bara ini mencatat laba bersih US$474 juta, naik 10,5%, dengan kas US$1,2 miliar, atau sekitar US$518 juta setelah dikurangi seluruh utang bank. Harga sahamnya turun 3,1% ke Rp11.725, namun masih tipis di atas MA20 di Rp11.700.
ADMR (Alamtri Minerals Indonesia) adalah eksportir batu bara metalurgi, bahan baku industri baja, sehingga pendapatannya dalam dolar AS. Laba bersih yang dapat diatribusikan pada semester I 2026 naik 24% menjadi US$174 juta, seiring pendapatan yang tumbuh 31,5% menjadi US$584 juta. Namun, liabilitasnya naik menjadi US$2,34 miliar seiring pembangunan smelter aluminium, dengan utang bank bersih sekitar US$666 juta atau 0,37 kali ekuitas, dan bisnis aluminium masih merugi US$45,5 juta pada semester I. Harganya di Rp1.500 (8/10) juga masih sedikit di bawah MA20 di Rp1.520.
MEDC (Medco Energi Internasional) diuntungkan harga minyak yang naik akibat ketegangan geopolitik, dengan pendapatan migas dalam dolar AS. Laba bersih semester I 2026 melonjak 796,6% menjadi US$275 juta. Namun, utang bersihnya diproyeksikan mencapai 1,2 kali ekuitas pada 2026, sehingga beban bunga perlu diwaspadai saat suku bunga tinggi. Harganya di Rp1.445 masih di bawah MA20 di Rp1.470.
Rekomendasi dan Target Harga Saham
Saham | Rekomendasi | Target Harga | Potensi Upside |
|---|---|---|---|
ITMG | Buy | Rp29.800 | 17,7% |
AADI | Buy | Rp13.400 | 14,3% |
ADMR | Buy | Rp1.800 | 20% |
MEDC | Buy | Rp2.000 | 38,4% |
Sumber: target harga versi Ciptadana Sekuritas, potensi upside dari harga 8/10/2026. Potensi upside = ruang kenaikan harga saham hingga mencapai target harga analis
ITMG dan AADI memenuhi kriteria eksportir dengan kas kuat dan berstatus buy dari riset Ciptadana, meski ITMG sedang terkoreksi ke bawah rata-rata 20 hari. ADMR melengkapi kelompok eksportir dengan pertumbuhan laba dua digit, meski utangnya naik untuk proyek smelter. Sebaliknya, KLBF tidak masuk karena bahan baku impornya justru rentan saat dolar menguat. MEDC punya potensi upside terbesar dan diuntungkan harga minyak, namun utangnya perlu diwaspadai.
Alokasi Investasi Berdasarkan Profil Risiko
Komposisi di bawah ini merupakan contoh kerangka alokasi investasi dari Tim Analis Bareksa, bukan rekomendasi untuk setiap investor. Porsi investasi perlu disesuaikan dengan tujuan keuangan, jangka waktu investasi, kebutuhan dana tunai, dan kemampuan masing-masing investor dalam menghadapi risiko.
Aset | Konservatif | Moderat | Agresif |
Pasar uang | 30-40% | 10-20% | 0-10% |
SBN | 20-30% | 10-20% | 0-10% |
Pendapatan tetap | 15-25% | 20-30% | 10-20% |
Saham | 0-10% | 25-35% | 50-70% |
Emas | 10-15% | 10-15% | 5-15% |
Sumber: Tim Analis Bareksa.
Pelengkap Portofolio
SBR015: kupon minimal 6,75–6,85% per tahun, dapat naik mengikuti BI Rate, pokok dan kupon dijamin negara. Masa penawaran hingga 22 Oktober 2026.
Reksadana pasar uang: relatif mudah dicairkan untuk menjaga likuiditas, reksadana pasar uang top Bareksa Barometer mencatat return 1 tahun 5,23% per 7/10/2026.
Emas: tertekan saat bunga AS naik, sehingga beli bertahap (dollar cost averaging) lebih sesuai untuk jangka panjang.
Faktor Risiko Utama
Data AS bisa berubah arah. Jika inflasi AS melunak, peluang kenaikan Desember dapat turun dan dolar berpotensi melemah.
Rupiah menembus Rp18.000. Kenaikan BI Rate dapat menekan pasar saham, termasuk saham yang relatif tahan.
Harga komoditas. Laba ITMG dan AADI bergantung pada harga batu bara dunia.
Kesimpulan
Peluang kenaikan bunga AS masih berpotensi menekan rupiah dan pasar saham. Investor dapat mencermati emiten dengan pendapatan dolar dan kas kuat, sambil tetap memperhatikan utang serta risiko harga komoditas. Diversifikasi dan alokasi sesuai profil risiko tetap penting; target harga analis bukan jaminan hasil.
Investasi di Aplikasi Trading Saham Online Terbaik – Bareksa
Bareksa adalah pioneer aplikasi investasi saham yang dirancang untuk membantu investor mengambil keputusan lebih percaya diri. Dilengkapi data market, riset, dan analisis fundamental, kamu bisa memantau saham dan membandingkan kinerja emiten secara praktis. Dalam satu aplikasi, Bareksa juga menyediakan reksa dana, SBN, dan emas untuk strategi investasi yang lebih lengkap.
(Sigma Kinasih CTA, CFP/AM)
Tentang Penulis
* Sigma Kinasih adalah Investment Strategist Bareksa dengan pengalaman lebih dari 12 tahun di industri pasar modal. Memegang lisensi WMI, WPPE, CTA, dan CFP, ia berfokus pada riset makroekonomi, strategi portofolio, serta analisis reksadana, saham, emas dan SBN. Sigma meraih gelar Magister Ekonomi dari Universitas Trisakti.
***
DISCLAIMER
Investasi saham mengandung risiko dan seluruhnya menjadi tanggung jawab pribadi. Bareksa membuat informasi ini dari materi dan sumber-sumber terpercaya, serta tidak dipengaruhi pihak manapun. Informasi ini bukan merupakan ajakan, ataupun paksaan untuk melakukan transaksi dan Bareksa tidak memberikan jaminan atas transaksi yang dilakukan.
Pertanyaan Umum
Kapan The Fed berpotensi menaikkan bunga lagi?
Menurut CME FedWatch, peluang terbesar ada di rapat 8–9 Desember 2026 (82,9%), sedangkan Oktober diperkirakan ditahan.
Mengapa kenaikan bunga AS bisa menekan rupiah?
Aset dalam dolar menjadi lebih menarik, sehingga sebagian dana asing berpotensi keluar dari pasar negara berkembang seperti Indonesia.
Apa itu CME FedWatch?
Alat dari bursa berjangka CME yang menghitung peluang keputusan bunga The Fed berdasarkan harga kontrak berjangka suku bunga.